
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
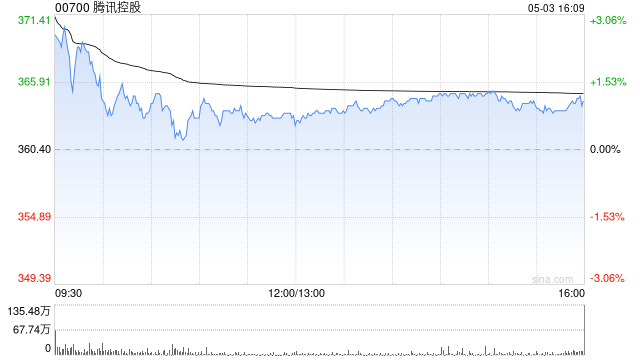
摩根士丹利发布研报称,维持腾讯控股(00700)“增持”评级,目标价维持550港元不变,下调2026至2027年非国际财务报告准则(non-IFRS)经营利润预测1%至2%。该行预计,腾讯2026年第三季度收入同比增长8.9%,较第二季度的11.0%放缓,反映宏观环境疲软及游戏业务较高的基数。预计第三季度non-IFRS经营利润同比下降3.1%,但剔除人工智能业务影响后,经营利润预计同比增长10%。
摩根士丹利主要观点如下:
预计第三季度增值服务收入同比增长5.9%,网络游戏收入增长7.8%
摩根士丹利预计,腾讯第三季度增值服务(VAS)收入同比增长5.9%,其中网络游戏收入同比增长7.8%。该行预计,国内游戏收入同比增长13.0%,国际游戏收入则同比下降3%,两者均受到较高基数影响。社交网络业务收入预计同比增长2%。
根据Sensor Tower数据,腾讯在7月和8月继续保持全球移动游戏发行商收入第一的位置,主要受到《王者荣耀》《三角洲行动》及《无畏契约:源能行动》(VALORANT Mobile)的支持。其中,《王者荣耀》位列2026年第三季度全球移动游戏收入榜首。9月10日推出的《王者荣耀世界:ACE》(Honor of Kings: ACE)在9月全球移动游戏收入增长榜中排名第七。
预计营销服务收入同比增长18%,商业服务收入同比增长27%
该行预计,腾讯第三季度营销服务收入同比增长18.0%,主要受广告技术改善、视频号广告加载量增加及搜索广告业务举措推动。该行预计,在宏观环境疲软的背景下,营销服务业务仍具韧性,并有望在人工智能时代获得进一步增长空间。
正配配资金融科技及企业服务(FBS)收入预计同比增长8.7%。其中,随着市场需求增强、定价改善推动云业务增长加快,企业服务收入预计同比增长27%。相比之下,受宏观环境疲软影响,金融科技收入增速可能放缓至同比4.5%。
元股证券:ygzq.hk预计第三季度毛利润同比增长9.7%,人工智能投入拖累短期盈利表现
摩根士丹利预计,腾讯第三季度毛利润同比增长9.7%,毛利率为56.8%,non-IFRS经营利润同比下降3.1%。其中,剔除人工智能业务影响后的经营利润预计同比增长10%,人工智能业务经营亏损预计为150亿元人民币。
人工智能业务由模型向平台拓展,混元及AI智能体产品持续推进
该行指出,腾讯人工智能业务进展已由模型拓展至平台层面。混元Hy4 Preview模型提前推出,表现优于预期。WorkBuddy于9月推出开放平台,标志着其由独立办公智能体向面向硬件、应用及开发者的生态系统转型。
该行认为,WorkBuddy与CodeBuddy、ima及腾讯其他产品共同构成的协同设计策略,有望有利于混元模型未来的迭代。此外,微信AI智能体Xiaowei正将测试范围扩大至数千万用户,可能成为腾讯人工智能业务发展的重要催化剂。
人工智能投资或拖累短期自由现金流,预计通过资产出售及债务融资满足资金需求
摩根士丹利认为,腾讯前置人工智能投入、提高资本开支及增加算力相关预付款,可能对短期自由现金流(FCF)构成压力。该行预计,腾讯短期自由现金流可能转负,但稳健的核心业务及积极出售资产有望支持其投资需求。该行认为,任何短期融资缺口将通过债务融资而非股权融资弥补。
维持550港元目标价,下调2026至2027年经营利润预测
摩根士丹利将腾讯2026至2027年non-IFRS经营利润预测下调1%至2%,目前预计2026年经营利润同比增长3%,但第三至第四季度经营利润同比下降3%;2027年经营利润预计同比持平。
此外,该行将2026年及2027年资本开支预测分别上调3%及12%,至2060亿元及2240亿元人民币。该行维持基于贴现现金流(DCF)的分类加总估值法(SoTP)得出的550港元目标价不变,对应2027年预测市盈率16.4倍,高于当前的12.7倍。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 年度配资排行
在国际主流股市在存量资金反复博弈阶段这一阶段中配资炒股指南的近期,在港交所交易区的情绪斜率逐步放缓的震荡段中,围绕“配资
2026-08-25
国际科技股市场配资平台的机构与散户行为特征新特征与变化观察近期,在全球多国证券市场的量能时强时弱的震荡结构中,围绕“配资
2026-09-21
炒股杠杆平台 本报北京9月14日电(记者董蓓)近日,商务部等8部门印发《促进智能家居消费行动方案》,适应不同群体消费需求
2026-09-19
在短线情绪起伏明显的阶段的盘面环境中,依赖数据与模型的理性资近期,在国内金融市场的行情脉冲式演化期中,围绕“配资推荐”的
2026-08-25
本季度以来杠杆资金在海外交易市场的因子暴露控制监管与合规视角近期,在世界主要股市的结构性行情阶段中,围绕“杠杆资金”的话
2026-08-25