
很多普通老百姓,原本一辈子都不会背上高额负债,却一不小心掉进网贷编织的陷阱里。很多人直到债务缠身、拆东墙补西墙的时候,才恍然大悟,网贷平台这套玩法,本质上就是一套设计完整的闭环杀猪盘。
这里提前说明,本文内容仅为行业现象科普解读,不构成任何决策建议。文中仅解读网贷行业存在的乱象案例,不针对特定平台,网贷相关业务合规与否,请以金融监管部门官方认定为准,个人借贷务必擦亮双眼,谨慎评估风险。
不少人最开始接触网贷,只是临时缺钱,想借一笔小钱周转应急。本来以为只是简单的借钱还款,可一旦踏入这个入口,平台就会利用大数据和授信规则,一步步布下圈套。其中最让人防不胜防的两大手段,第一就是利用大数据搜集、抓取客户信息,第二就是反复随意调整授信额度,牢牢套住借款人。
元股证券:ygzq.hk
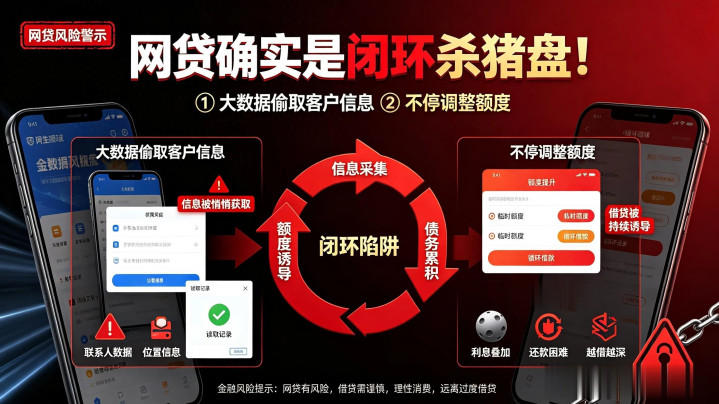
先来说第一个关键点:大数据违规收集、攫取客户信息。很多人注册网贷APP的时候,不会仔细阅读授权协议,随手就点下同意。这一点击,就等于把手机里大量的个人信息权限开放出去,很多APP会申请通讯录、定位、相册、短信、设备信息等多项权限。
炒股杠杆公司有一些不合规的网贷平台,会利用这些授权,抓取大量非必要的个人隐私数据。包括你的通讯录联系人、通话记录、消费习惯、收入流水,甚至家人、亲友的联系方式,全部被后台大数据系统采集。这些信息一旦被获取,后续就会变成平台拿捏借款人的工具。
很多人疑惑,自己从来没有主动在这个平台提交资料,为什么会收到网贷推销短信、电话。背后原因,就是个人信息在流转过程中被违规采集、倒卖。大数据体系收集到你的消费、负债、浏览记录之后,精准判定你有资金需求,然后定向推送借贷广告,诱导你点击、注册。
一旦注册之后,你的所有行为都会被大数据持续标记。平台会分析你的还款记录、资金进出、负债情况,判断你还有多少挖掘空间。你的收入、银行卡流水、日常消费,都会被后台算法打分,用来评估你能承受多高的负债,以此设计后续的授信方案。
这些被收集的信息,如果管控不严,还存在泄露、倒卖的风险。大量个人隐私数据流入灰色产业链,之后会衍生电信诈骗、骚扰催收等一系列问题。很多借款人逾期之后,催收能够直接联系到家人、同事,源头就是当初APP获取的通讯录信息。
很多用户当初授权的时候,根本不清楚授权范围有多大,以为只是核验身份,没想到一次性开放了过多隐私权限。正规持牌金融机构收集信息,遵循最小必要原则,只采集核验身份、风控所必需的资料;而很多违规网贷,会超额索取各类无关隐私信息,这也是大家一定要警惕的地方。
说完信息采集,再讲第二个核心套路:不停调整额度,这是网贷闭环杀猪盘里锁住用户最重要的一环。很多人第一次申请网贷,额度并不高,可能几千块钱。当你按时还款,保持良好记录之后,平台算法就会主动给你提额。
这种提额,很多时候是被动发放,不需要你主动申请。平台会弹出弹窗,恭喜你额度提升,暗示你可以借更多钱。不少人看到额度上涨,觉得自己信用良好,能拿到更多资金,就会慢慢放大借贷金额。从几千到几万,负债在不知不觉间持续增加。
很多人就是被慢慢上涨的额度麻痹了。最开始只是几千块周转,随着额度一次次上调,慢慢借到几万、十几万。等到负债累积到一定规模,平台的策略就会突然反转,随时下调额度,甚至直接关闭借款入口,也就是大家常说的抽贷。
额度调整完全由平台后台算法控制,没有提前通知,没有协商空间。前一天还能正常借款,第二天打开APP,额度直接归零,或者大幅缩减。很多借款人本来靠着循环借贷,每月以贷养贷维持还款,一旦额度突然砍掉,资金链瞬间断裂。
这就是这套闭环最狠的地方。前期不断涨额,诱导你持续借钱,扩大负债规模;等你的负债达到临界点,现金流紧绷的时候,平台立刻降额、锁额度,不再放款。借款人没办法再借新还旧,资金周转链条直接断裂,逾期就随之而来。
一旦逾期,高额罚息、违约金就会开始计算,债务越滚越大。紧接着各类催收手段就会跟上,之前大数据收集到的通讯录、亲友联系方式,全部会派上用场。这一整套流程,从诱导注册、采集信息、提额诱导借贷,到最后抽贷引爆逾期,完整形成闭环。
很多人会觉得,只要我按时还款,就不会出事。可额度调整是平台单方面的权利,哪怕你从来没有逾期,平台依旧可以根据后台风控模型,随时调低授信。这种不确定性,就是网贷最大的隐形风险,风险不在当下,而在未来。
不少网贷用户陷入债务泥潭,并不是一开始就想借大额欠款,是平台一次次调整额度,引导他持续借贷。人的消费欲望很容易被可借贷额度刺激,手里可借的钱越多,越容易超前消费,慢慢超出自己的收入承受能力。
这里也要区分清楚,持牌正规消费金融机构的信贷产品,和违规网贷不是一回事。正规机构收集信息会遵守个人信息保护法,权限获取会控制在必要范围,额度调整也有相应监管约束。而市面上大量不合规的网贷产品,游走在灰色地带,滥用大数据、随意调整授信,坑害普通借款人。
还有很多网贷的附加陷阱藏在合同小字里面。综合年化利率、服务费、担保费等各类费用叠加,综合成本很高。很多借款人只看每月月供,忽略真实年化,等到债务爆发,才发现利息成本远超自己预估。
一旦陷入以贷养贷,借款人就进入了这套闭环杀猪盘的循环。借新的网贷,偿还旧的欠款,每个月的收入全部用来还利息,本金几乎没有减少。长此以往,债务不断累积,很难脱身。
还有一类常见的套路,平台会诱导用户多平台借贷。大数据捕捉到你在其他平台有借款记录,继续给你推送别的网贷产品,让你在多个平台同时借贷,负债叠加,债务风险成倍放大。等到多个平台同步收紧额度,就是全面逾期的开始。
很多负债的朋友,回头复盘整个过程,才惊觉从最开始点击广告、填写信息那一刻,就已经进入这套闭环。先用大数据捕捉你的需求,抓取个人信息,再通过反复调整额度,引诱你不断加大借款,最后抽贷断流,引爆债务危机。
普通人很难对抗这套算法设计的陷阱。算法会精准拿捏人的心理,你缺钱的时候给你提额,等你债务承压的时候直接抽贷。普通人的收入增长速度,很难追上负债上涨的速度,一旦收入出现波动,失业、降薪,债务立刻就会崩盘。
很多人会抱有侥幸心理,觉得自己可以掌控借贷规模,能够按时还清。但网贷的这套闭环,利用人性的弱点,一点点放大负债。当你习惯了用借贷来填补资金缺口,就很容易对网贷产生依赖,形成恶性循环。
如果已经有网贷负债的朋友,一定要停止以贷养贷。不要再去新的平台借钱偿还旧债,这样只会让债务越滚越大。梳理清楚所有欠款的本金、真实利率,结合自己的收入制定还款计划,优先结清高息不合规的欠款。
同时也要保护好个人信息,不要随意给陌生APP开放手机权限。下载金融类软件,优先选择持牌机构官方应用,不要点击短信、短视频里陌生的借贷链接,防止误入违规网贷平台,泄露个人隐私。
大家一定要记住,借贷本身没有对错,但是不合规网贷设计的这套闭环套路,专门瞄准有资金缺口的普通人。大数据窃取隐私、随意调整授信额度,就是这套杀猪盘里面最核心的两把利刃。
互动话题:你身边有没有人踩过网贷的坑,被额度来回调整、信息泄露困扰?评论区一起聊聊,提醒更多人警惕网贷陷阱。
本文仅为金融风险科普分享江西配资行业资讯平台,不构成任何借贷建议。不同网贷平台资质、合同条款差异巨大,借贷前仔细核实机构资质,理性评估自身还款能力,远离非法网贷。
8月14日,国家金融监督管理总局发布2026年二季度银行业主要监管指标数据情况。数据显示,二季度末,我国商业银行不良贷款
2026-08-16
广昆高速北流停车区一餐饮档口台面有老鼠出没 回应:食物已丢弃并消毒 8 月 8 日,一则"高速服务区餐厅老鼠趴餐盘上进食
2026-08-10
8月14日,魏牌旗下全新中大型SUV——V8X正式上市。新车推出豪华家庭版和运动版两大系列共5款车型,限时权益价区间为2
2026-08-16
9月17日,氮化镓(GaN)板块多家上市公司股价上涨,其中参股了珠海镓未来科技有限公司1.1%的世联行(002285.S
2026-09-20
2016 年 3 月,首尔四季酒店。 人机大战第二局进行到中途,AlphaGo 把一颗黑子落在了第五线上。现场解说一时语
2026-10-12